Eine klare betriebliche Übersicht
Suchen Sie Überweisungen und prüfen Sie Details, aktuellen Status und Zahlungsversuche im Betriebsdashboard.
DIE MONEYLINK-PRODUKTFÜHRUNG
Verfolgen Sie eine Überweisung von der Begrüßung bis zur erfolgreichen Zahlung. Entdecken Sie die mobile Nutzung und die Datensätze hinter jedem wichtigen Schritt.
VOM ERSTEN TIPPEN BIS ZUR BESTÄTIGUNG
Verfolgen Sie die Aktionen des Absenders neben den Backend-Meilensteinen. Jede Hervorhebung erklärt, wann ein neuer Geschäftsdatensatz gespeichert wird und warum er für Ihr Team wichtig ist.
Die aktuellen Android-Bildschirme verwenden synthetische Testdaten. Backend-Aufnahmen sind in Vorbereitung. Die Datensatzkarten sind erklärende Illustrationen, keine Dashboard-Screenshots. Beispielbeträge sind keine aktuellen Kursangebote.
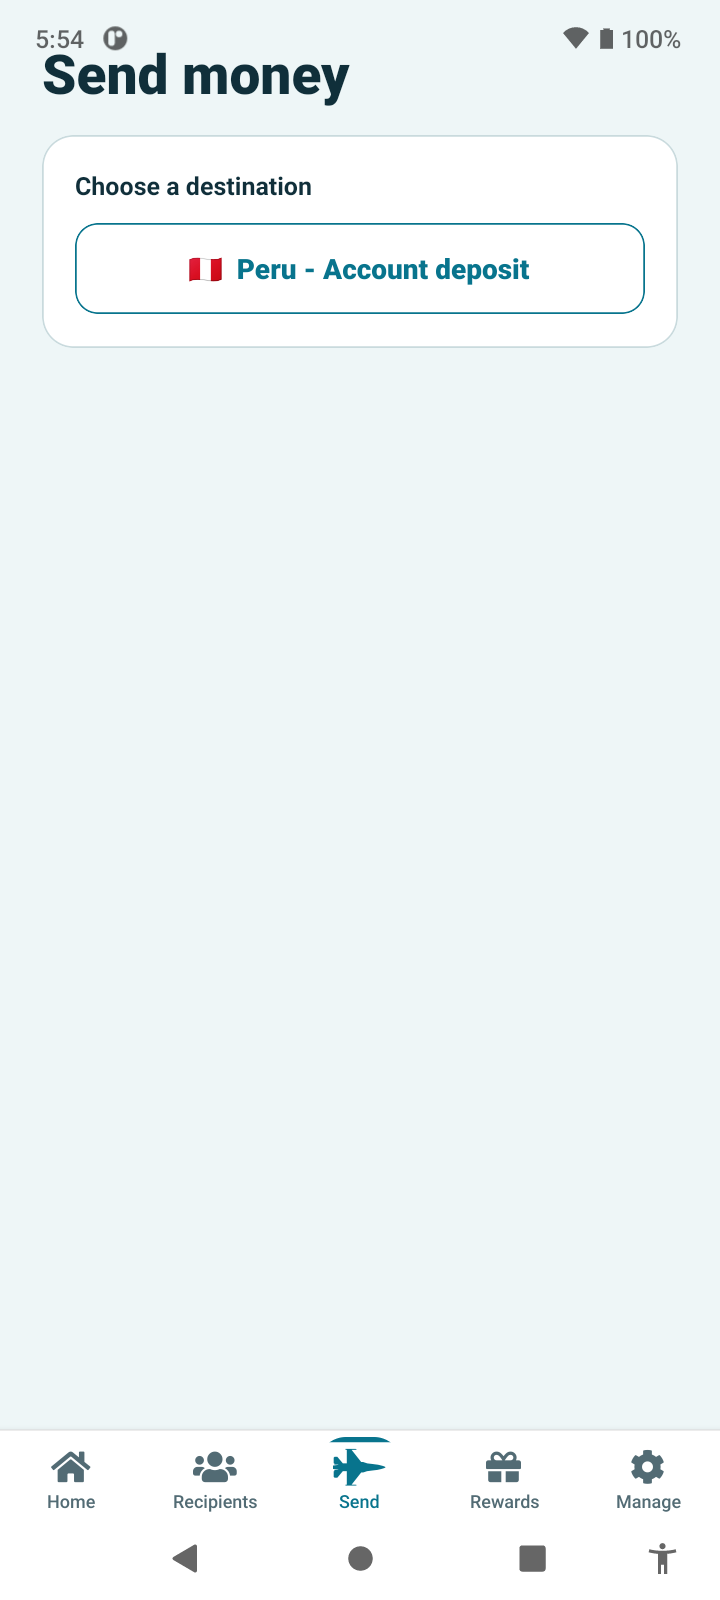
Überweisung starten
Vorhandene Konfiguration lesenWählen Sie auf der Startseite Überweisung starten, um Geld senden zu öffnen. Wählen Sie das Zielland und eine verfügbare Zustellungsart, etwa eine Kontogutschrift. Die App führt durch die für dieses Ziel eingerichteten Optionen.
Kunden sehen die verfügbaren Ziele und Dienstleistungen.
Die App liest die Ziel- und Dienstkonfiguration. Das Öffnen dieses Bildschirms erstellt keine Überweisung.
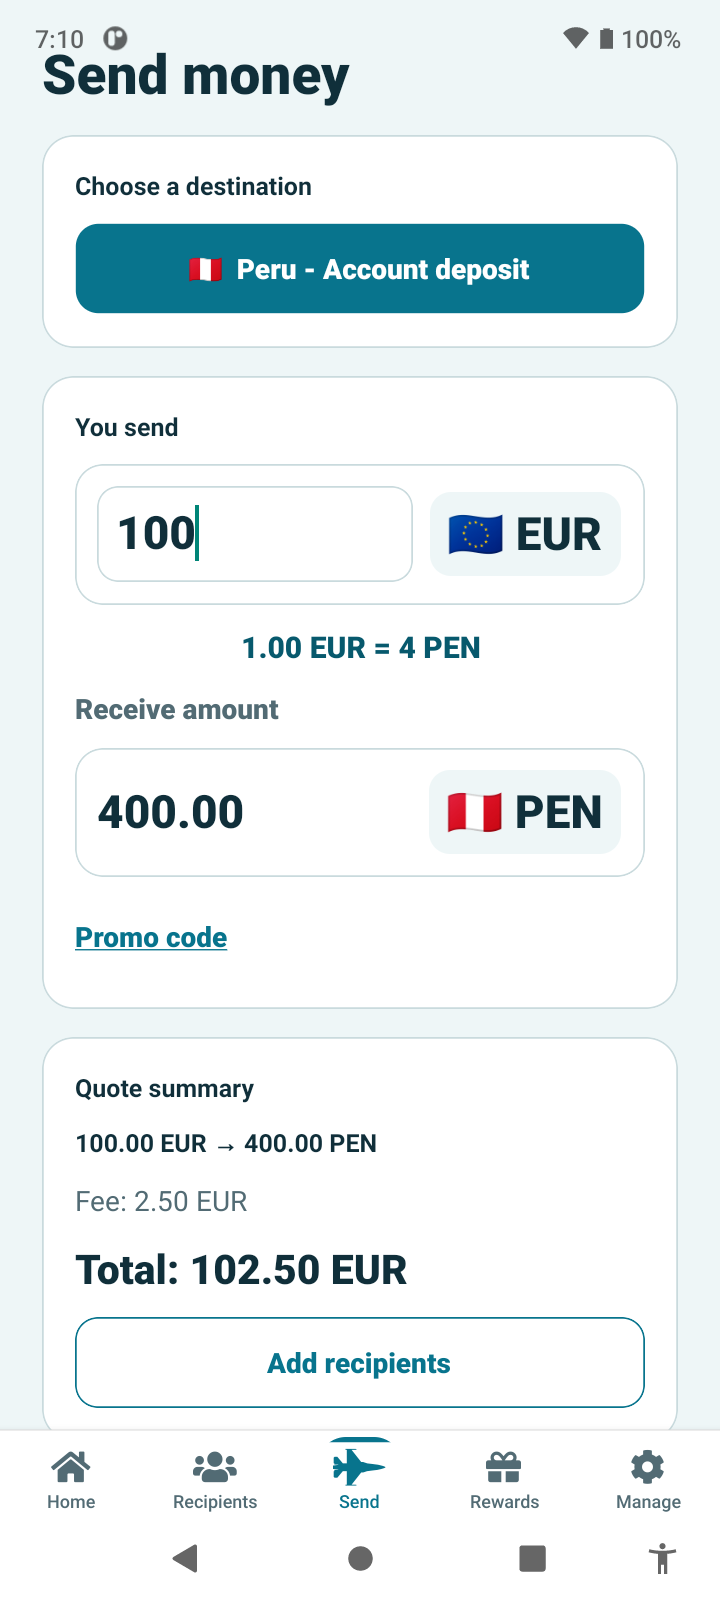
Betrag und Angebot
+ Neuer Backend-DatensatzGeben Sie den Sendebetrag ein. Das Angebot zeigt Wechselkurs, Empfangsbetrag, Gebühr und Gesamtbetrag. Vor dem Fortfahren kann optional eine Aktion angewendet werden.
Der Absender kann vor dem Fortfahren die gesamten Kosten beurteilen.
Eine Angebotsmomentaufnahme speichert berechnete Beträge, Preiskonfiguration und Ablaufzeit. Bei Änderung von Betrag oder Aktion kann ein neues Angebot entstehen.
Passender Backend-Screenshot noch ausstehend.
quotes
Zusätzliche Audit-Datensätze können entstehen. Die Liste zeigt die wesentlichen Geschäftsdatensätze dieses Ablaufs.
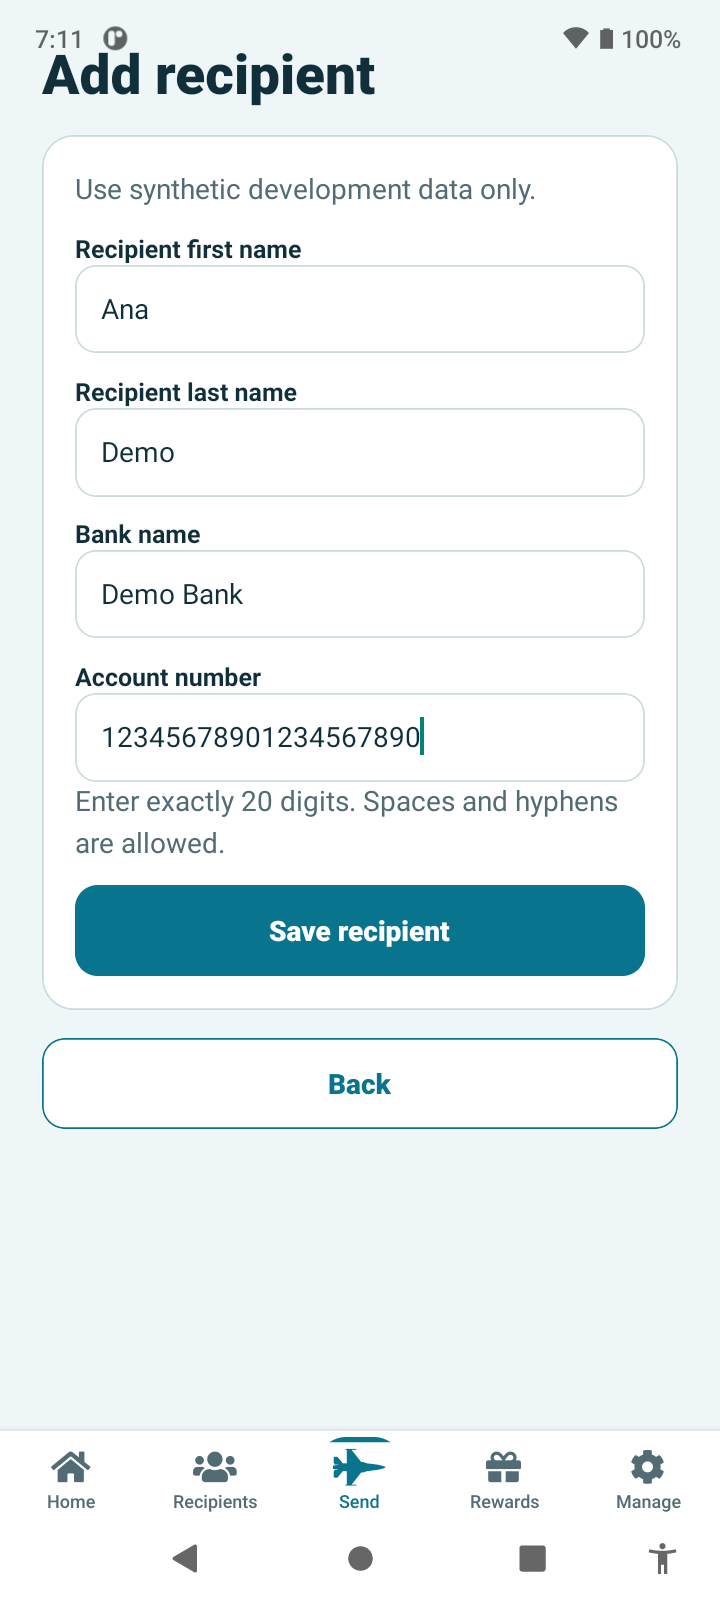
Empfänger hinzufügen
+ Neuer Backend-DatensatzFügen Sie einen Empfänger mit den für die Zustellungsart erforderlichen Angaben hinzu. Bei einer Kontogutschrift sind dies Empfänger- und Bankdaten. Gespeicherte Empfänger stehen für weitere Überweisungen bereit.
Gespeicherte Empfänger lassen sich ohne erneute Dateneingabe verwenden.
Das Speichern eines neuen Empfängers erstellt einen Begünstigten und dessen erste Version. Die Versionierung bewahrt die bei einer Überweisung verwendeten Empfängerdaten.
Passender Backend-Screenshot noch ausstehend.
beneficiaries · beneficiary_versions
Zusätzliche Audit-Datensätze können entstehen. Die Liste zeigt die wesentlichen Geschäftsdatensätze dieses Ablaufs.
Überweisung erstellen
+ Neuer Backend-DatensatzWählen Sie einen gespeicherten Empfänger, kehren Sie zur Angebotsübersicht zurück und tippen Sie auf Weiter. Empfänger und Angebot werden zu einem Überweisungsentwurf für die Zweckangabe und Prüfung verbunden.
Der Empfänger wird wiederverwendet; die Überweisung erhält eine eigene Referenz und einen Verlauf.
Weiter erstellt die Überweisung, ihre erste Revision, eine Angebotszuordnung und ein anfängliches Statusereignis. Die Auswahl eines vorhandenen Empfängers allein erstellt keinen zweiten Begünstigten.
Passender Backend-Screenshot noch ausstehend.
transfers · transfer_revisions · transfer_quote_claims · transfer_state_events
Zusätzliche Audit-Datensätze können entstehen. Die Liste zeigt die wesentlichen Geschäftsdatensätze dieses Ablaufs.
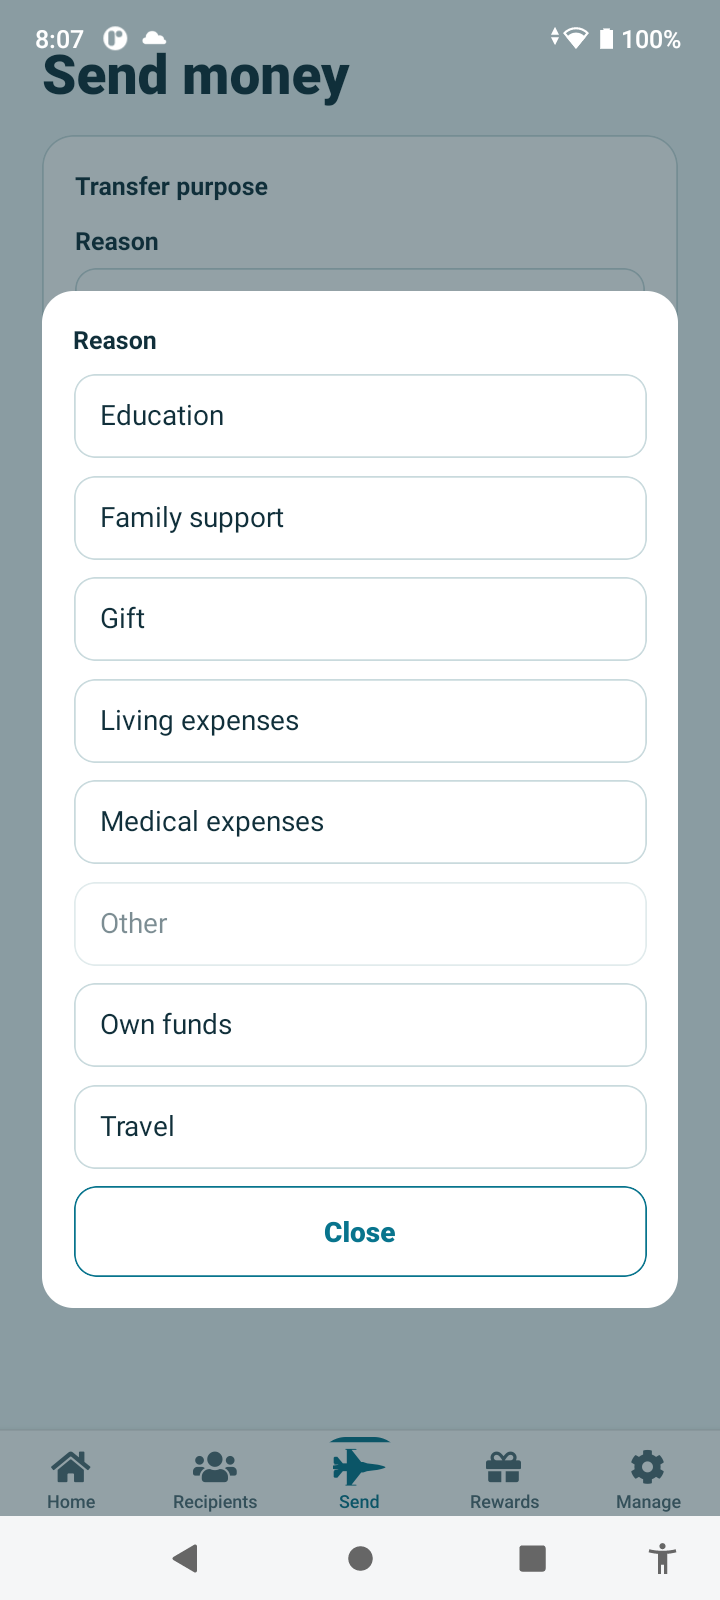
Überweisungszweck
+ Neuer Backend-DatensatzWählen Sie den Grund der Überweisung und die Beziehung zum Empfänger. Prüfung vorbereiten speichert die Auswahl mit der Überweisung und stellt die vollständige Zusammenfassung bereit.
Der Absender gibt den Hintergrund in einem geführten Schritt an.
Die Prüfungsvorbereitung erstellt eine neue Revision und ein Statusereignis review_ready. Dabei wird das Angebot validiert.
Passender Backend-Screenshot noch ausstehend.
transfer_revisions · transfer_state_events
Zusätzliche Audit-Datensätze können entstehen. Die Liste zeigt die wesentlichen Geschäftsdatensätze dieses Ablaufs.
Prüfen und fortfahren
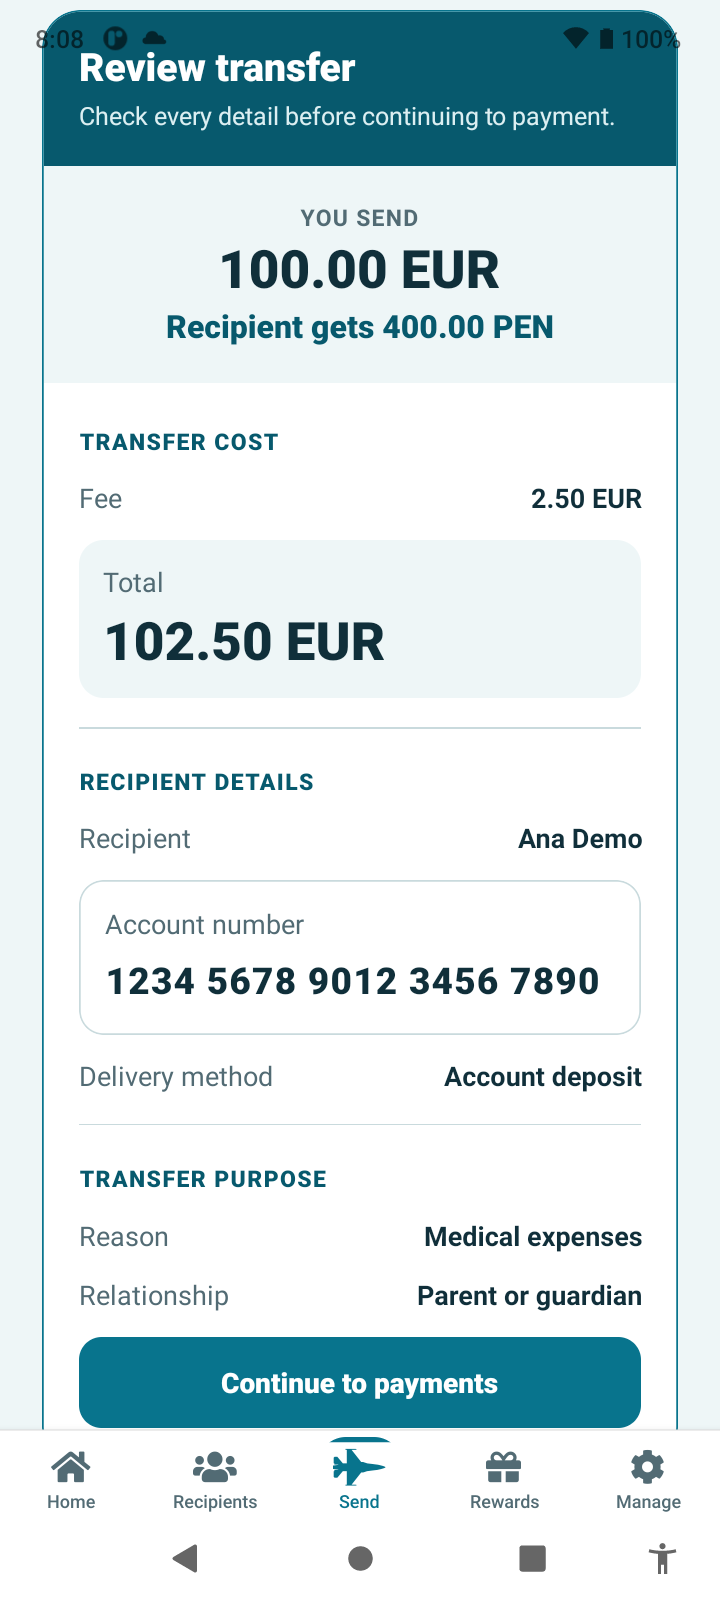
+ Neuer Backend-DatensatzPrüfen Sie Sende- und Empfangsbetrag, Gebühr, Gesamtbetrag, Empfängerdaten, Zustellungsart und Zweck. Weiter zur Zahlung reicht die Überweisung für die erforderlichen Prüfungen ein, bevor die Zahlung freigegeben wird.
Eine abschließende Übersicht ermöglicht die Prüfung aller Angaben.
Eine erfolgreiche Einreichung erfasst die geprüfte Revision, geltende Richtlinie, Limitreservierung, Bewertung, Regelergebnisse und Entscheidung. Bei erforderlicher Prüfung wartet die Zahlung auf deren Ergebnis.
Passender Backend-Screenshot noch ausstehend.
transfer_compliance_submissions · compliance_limit_reservations · compliance_evaluations · compliance_rule_results · transfer_compliance_decisions
Zusätzliche Audit-Datensätze können entstehen. Die Liste zeigt die wesentlichen Geschäftsdatensätze dieses Ablaufs.
Zahlung
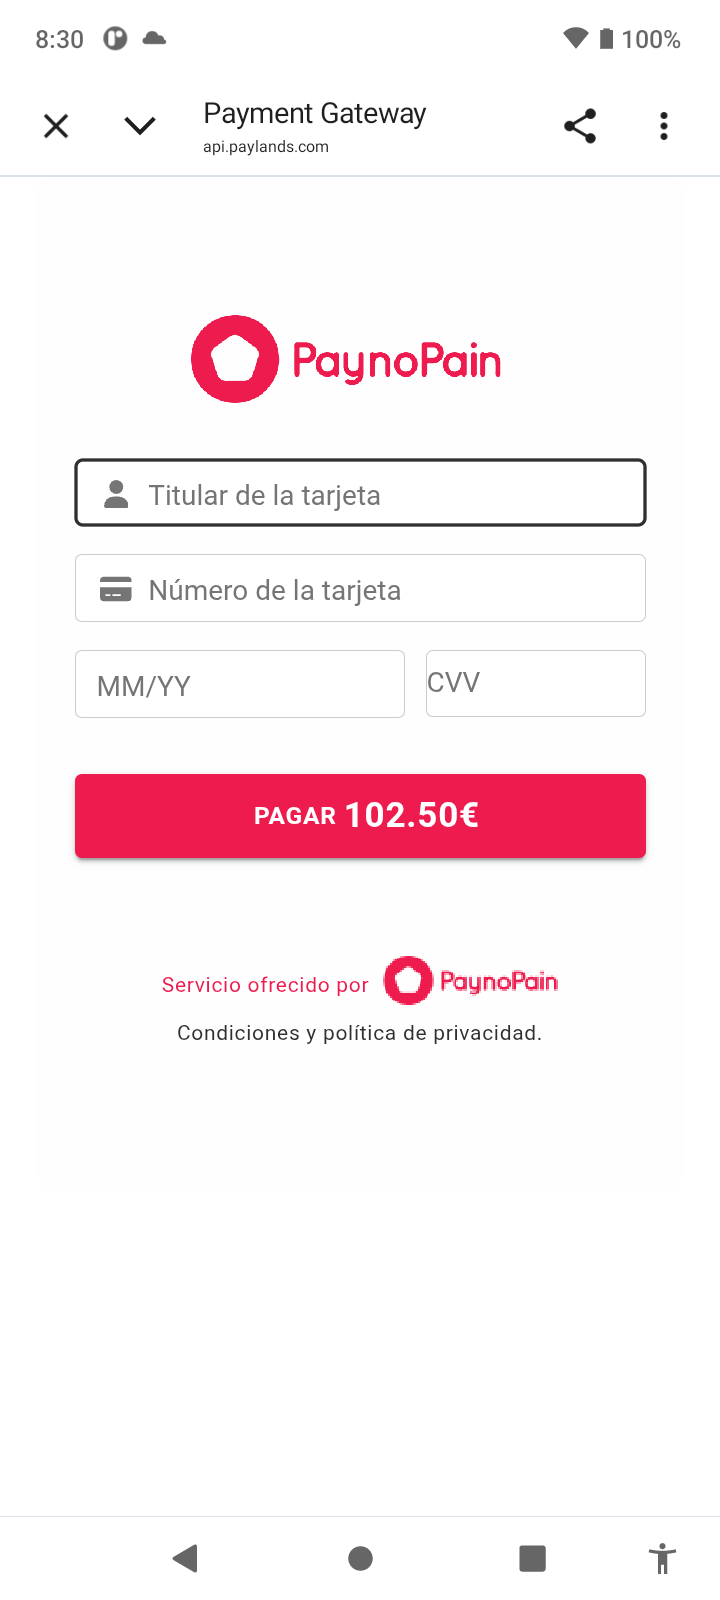
+ Neuer Backend-DatensatzNach Freigabe öffnet der Absender die gehostete Bezahlseite. MoneyLink verfolgt den Zahlungsversuch und prüft bei der Rückkehr das Ergebnis des Anbieters. Ein ungeklärtes Ergebnis bleibt bis zur Bestätigung ausstehend.
Die App unterscheidet bestätigte Zahlungen von noch unbestätigten.
Der Start des Bezahlvorgangs erstellt einen Zahlungsversuch mit exakter Überweisungsrevision und Gesamtbetrag. Ereignisse dokumentieren den Verlauf einschließlich Weiterleitung und Bestätigung.
Passender Backend-Screenshot noch ausstehend.
payment_attempts · payment_attempt_events · transfer_state_events
Zusätzliche Audit-Datensätze können entstehen. Die Liste zeigt die wesentlichen Geschäftsdatensätze dieses Ablaufs.
Erfolgreiche Zahlung
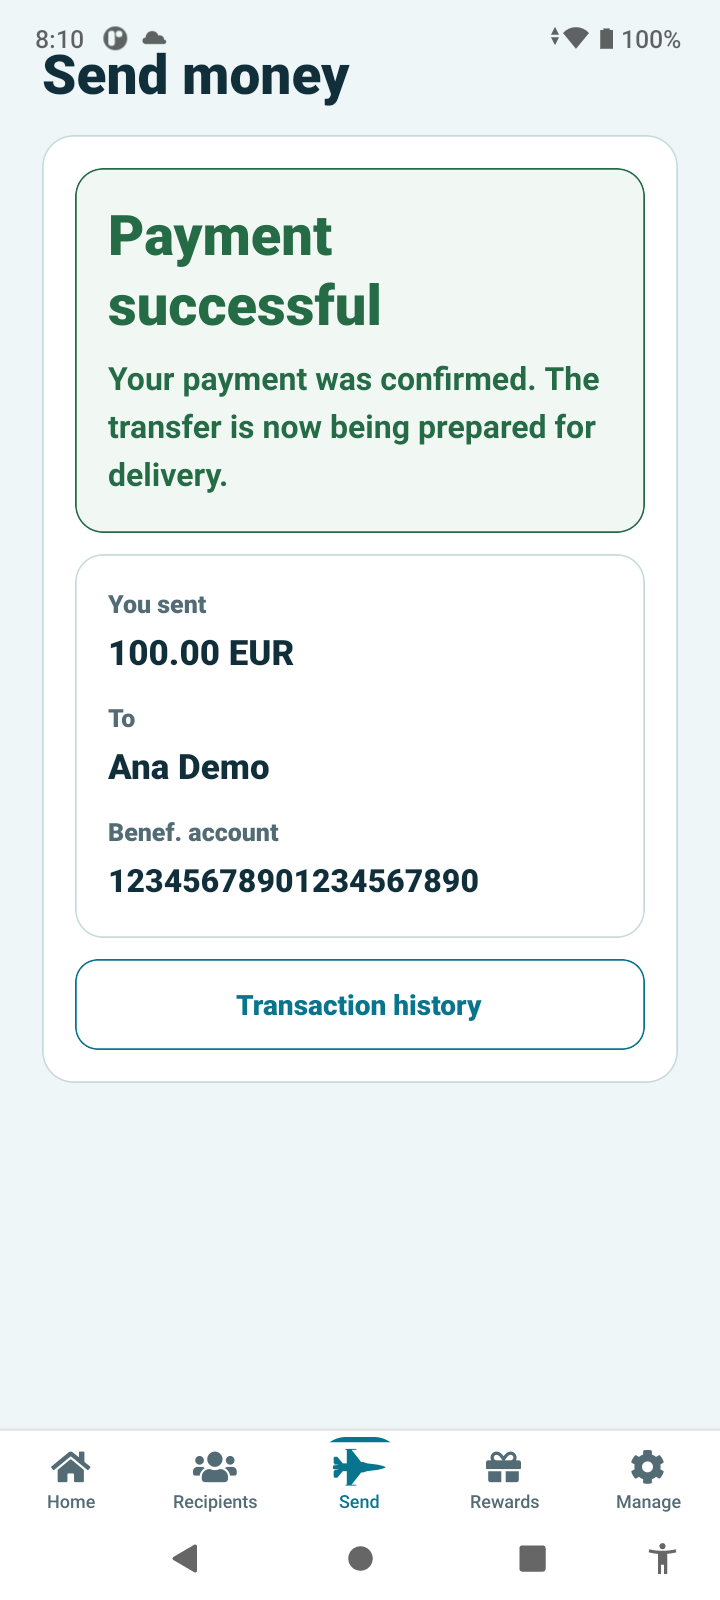
+ Neuer Backend-DatensatzNach der serverseitigen Bestätigung zeigt die App eine Erfolgsmeldung und einen kurzen Beleg: Sendebetrag ohne Gebühr, Empfänger und Empfängerkonto. Der Überweisungsverlauf ist mit einem Tippen erreichbar.
Zahlungsbestätigung und Zustellung bleiben getrennt, damit Kunden den weiteren Ablauf verfolgen können.
Verifizierte Anbieternachweise erzeugen eine Zahlungsbestätigung und eine zahlungsbezogene Reservierung für die Überweisung samt Ereignisverlauf. Erfolgreicher Einzug bedeutet nicht, dass der Empfänger bereits bezahlt wurde; die Auszahlung benötigt separate Freigaben.
Passender Backend-Screenshot noch ausstehend.
payment_provider_events · payment_confirmations · transfer_payment_holds · payment_attempt_events
Zusätzliche Audit-Datensätze können entstehen. Die Liste zeigt die wesentlichen Geschäftsdatensätze dieses Ablaufs.
DIE BETRIEBLICHE SICHT
Verfolgen Sie die Überweisung von der Preisberechnung bis zur bestätigten Zahlung. Das Backend verbindet Empfänger, Revisionen, Prüfungen und Zahlungsnachweise, damit Ihr Team den aktuellen Transaktionsstatus nachvollziehen kann.
Suchen Sie Überweisungen und prüfen Sie Details, aktuellen Status und Zahlungsversuche im Betriebsdashboard.
Verifizierungs-, Compliance- und Zahlungsergebnisse bestimmen die im Überweisungsverlauf verfügbaren Aktionen.
Revisionen und aufgezeichnete Ereignisse verbinden Kundenentscheidungen mit Backend-Entscheidungen.
SICHERHEIT UND COMPLIANCE
Eine Zahlungsplattform braucht mehr als eine flüssige App. MoneyLink verbindet geschützte Kundendaten, kontrollierte Mitarbeiterzugriffe und nachvollziehbare Entscheidungen mit einer klaren Trennung von Einzug und Auszahlung.
Identitätsfelder werden verschlüsselt gespeichert. Sitzungstoken liegen auf dem Server als Hashwerte vor; die App nutzt sicheren Gerätespeicher. Zugehörigkeitsprüfungen begrenzen den Zugriff auf die Datensätze jedes Kunden.
Implementierte SoftwarekontrollenRollenbasierte Rechte regeln den Dashboard-Zugriff. Sensible Kundendaten erfordern eine besondere Berechtigung. Geregelte Betriebsabläufe trennen Vorbereitung und Freigabe.
Berechtigungen und verantwortbare AktionenDas Backend gleicht Anbieternachweise mit exaktem Auftrag, Betrag und Währung ab. Idempotente Verarbeitung und nur ein aktiver Versuch helfen, doppelte Zahlungsvorgänge zu verhindern.
Serverseitig bestätigte ZahlungsergebnisseDer Zahlungsanbieter übernimmt Karteneingabe und Authentifizierung auf seiner Bezahlseite. Die MoneyLink-App erhält keine rohen Kartendaten. Die aktuelle Integration läuft in einer Testumgebung.
Kartendaten bleiben außerhalb der AppVersionierte Verifizierungs- und Compliance-Entscheidungen, konfigurierbare Limits und Prüffälle unterstützen den Ablauf. Fehlende oder ungeklärte Berechtigung stoppt den Fortschritt. Reale KYC- und Screening-Verfahren müssen für den Produktivbetrieb qualifiziert werden.
Prüfungen mit Bezug zur ÜberweisungsrevisionRevisionen, Statusereignisse und Zahlungsbestätigungen bewahren den Transaktionsverlauf. Bestätigte Zahlung und Zustellung an den Empfänger mit ihren separaten Auszahlungsprüfungen bleiben getrennt.
Ein Verlauf, den Ihr Betriebsteam prüfen kannDER EUROPÄISCHE REGULIERUNGSRAHMEN
Diese Übersicht behandelt wichtige EU-Rahmenwerke für Geldtransfers. Die vollständigen Pflichten hängen von zugelassenem Betreiber, Mitgliedstaat, Diensten, Partnern und Korridoren einschließlich Ziellandrecht ab. Softwarefunktionen allein belegen keine Konformität.
PSD2 regelt Zulassung, Kundeninformation, Zahlungsrechte und Sicherheit. Die Authentifizierungsregeln umfassen die dynamische Verknüpfung bei betroffenen elektronischen Fernzahlungen. Gehostete Bezahlung, Betragsabgleich und Serverbestätigung sind relevante Kontrollen, beweisen allein jedoch keine PSD2/SCA-Konformität.
Zum Nachweis der Konformität: Zulassung und Leistungsumfang, Geldsicherung, Informations-, Beschwerde- und Erstattungspflichten sowie SCA/3DS-Verantwortung und Nachweise des Anbieters bestätigen. Die PSD3/PSR-Reform und ihre künftigen Übergangsfristen verfolgen.
PSD2 · Richtlinie (EU) 2015/2366 ↗Europäische Kommission · Reform der Zahlungsdienste ↗Der EU-Rahmen gegen Geldwäsche umfasst Kundensorgfalt, Risikobewertung, Überwachung und Verdachtsmeldungen. MoneyLink bietet versionierte Prüfungen, Transferbewertungen, Limitkontrollen und Prüffälle. Synthetische Tests sind keine reale Identitätsprüfung oder Sanktionsprüfung.
Betriebliche Anforderungen: genehmigte Risikorichtlinien, qualifizierte Daten- und Screening-Anbieter, Prüfungen wirtschaftlich Berechtigter und politisch exponierter Personen soweit erforderlich, Meldeverfahren, Aufbewahrung und geschultes verantwortliches Personal. Das neue EU-Geldwäschepaket neben dem geltenden nationalen Recht einplanen.
Rat der EU · Geldwäschepaket ↗Die DSGVO verlangt rechtmäßige, verantwortbare Verarbeitung, angemessene Sicherheit und Achtung individueller Rechte. Verschlüsselung, Zugriffsbeschränkung und sparsame betriebliche Datenausgabe unterstützen dies.
Betriebliche Anforderungen: Verantwortlichkeiten von Verantwortlichen und Auftragsverarbeitern, Datenschutzhinweise, Rechtsgrundlagen, Aufbewahrung und rechtliche Sicherung, Betroffenenanfragen, Datenschutzvorfälle, Verträge und Garantien für internationale Transfers. Ein genehmigtes Datenschutzprogramm ist nötig; Verschlüsselung allein bedeutet keine DSGVO-Konformität.
DSGVO · Verordnung (EU) 2016/679 ↗DORA gilt seit dem 17. Januar 2025 für erfasste Finanzunternehmen. Die Verordnung betrifft IKT-Risikomanagement, Vorfallmeldungen, Resilienztests und Risiken durch Technologieanbieter.
Betriebliche Anforderungen: Anwendungsbereich bestimmen, IKT-Rahmen und Anbieterregister pflegen, Verträge prüfen, Wiederherstellung testen sowie Meldungen und Aufsicht organisieren. Der Auditverlauf ist ein nützlicher Nachweis, aber keine DORA-Prüfung oder Zertifizierung.
Europäische Bankenaufsichtsbehörde · DORA ↗Verordnung (EU) 2023/1113 regelt Angaben zu Zahler und Zahlungsempfänger bei erfassten Geldtransfers. MoneyLink verknüpft Kunde, Begünstigten und Revision; die Nachrichtenzuordnung und Verifizierung beim Auszahlungsanbieter sind zusätzlich nachzuweisen.
Betriebliche Anforderungen: Pflichtangaben, Prüfregeln, Umgang mit fehlenden Daten und Verantwortung jedes Beteiligten für den jeweiligen Korridor validieren.
Geldtransferverordnung · (EU) 2023/1113 ↗Restriktive EU-Maßnahmen können Transaktionen mit gelisteten Personen, Unternehmen, Sektoren oder Gebieten beschränken. Die Anwendung hängt von Beteiligten und Korridor ab.
Betriebliche Anforderungen: aktuelle Sanktionsdaten, Eigentums- und Kontrollprüfungen, Eskalations-, Einfrierungs- oder Ablehnungsverfahren soweit erforderlich sowie korridorspezifische Rechtsprüfung. Ein konfiguriertes Ziel oder eine Demoentscheidung erteilt keine Transaktionserlaubnis.
Europäische Kommission · restriktive EU-Maßnahmen ↗Die Verordnung zu Echtzeitüberweisungen führt gestaffelte Pflichten für erfasste Euro-Überweisungen ein, einschließlich Empfängerüberprüfung. Grenzüberschreitende Zahlungsregeln betreffen auch Gebühren und transparente Währungsumrechnung.
Betriebliche Anforderungen: Instituts- und Dienstumfang, Fristen, Verfahrensteilnahme, Anbieterunterstützung und Informationen prüfen. Die EUR-PEN-Demo belegt weder SEPA-Instant-Unterstützung noch Empfängerüberprüfung.
Verordnung zu Echtzeitüberweisungen · (EU) 2024/886 ↗Grenzüberschreitende Zahlungen · Verordnung (EU) 2021/1230 ↗Der europäische Rechtsakt zur Barrierefreiheit gilt seit dem 28. Juni 2025, auch für erfasste Bankdienstleistungen für Verbraucher. Barrierefreiheit sollte Authentifizierung, Dokumente, Zahlung und Unterstützung im gesamten Ablauf abdecken.
Betriebliche Anforderungen: Geltungsbereich, Ausnahmen und Übergangsregeln prüfen, mit assistiven Technologien testen, Barrierefreiheit dokumentieren und Hindernisse beseitigen. Eine responsive Website oder beschriftete Bedienelemente belegen allein keine vollständige Konformität.
Europäische Kommission · europäischer Rechtsakt zur Barrierefreiheit ↗Referenzen am 7. September 2026 geprüft. Dies ist eine Produkt- und Regulierungsübersicht, kein vollständiges Rechtsgutachten. Nationale Umsetzung, Verbraucher- und E-Privacy-Regeln, Verträge und Korridoranforderungen sind ebenfalls zu bewerten. PCI DSS ist ein Standard der Kartenbranche, keine EU-Verordnung; eine PCI-Zertifizierung wird nicht behauptet.
SPRECHEN WIR ÜBER IHR UNTERNEHMEN
Besprechen Sie mit unserem Team den mobilen Ablauf, Zieldienstleistungen und betriebliche Prozesse.
Mit unserem Team sprechen Zurück zum Begrüßungsbildschirm ↑